

23 septembre 2026
Par l’équipe des titres à revenu fixe de Beutel Goodman
Le terme « hyperscaler » est quelque peu ambigu, mais désigne généralement une grande organisation offrant des systèmes informatiques et des capacités de stockage de données à très grande échelle. À l’heure actuelle, les marchés financiers attribuent l’appellation d’« hyperscaler » à cinq sociétés : Microsoft, Amazon, Alphabet (Google), Meta et Oracle, malgré la diversité de leurs sources de revenus et de leurs activités (communément appelées les « cinq grands »). Un sixième nom est parfois ajouté à la liste, soit SpaceX, mais pour l’instant, nous serions plutôt enclins à qualifier son modèle d’affaires de « à définir ». Compte tenu de l’évolution récente des profils de financement des hyperscalers, nous avons jugé utile d’examiner la façon dont ils transforment le paysage des marchés financiers, particulièrement en ce qui concerne les marchés du crédit nord-américains.
Pour commencer, il faut comprendre pourquoi ces soi-disant « hyperscalers » ont besoin de montants de financement aussi considérables. La raison est relativement simple : à mesure que l’intelligence artificielle (IA) s’impose dans toutes les sphères de l’économie, ce qu’elle fait depuis le lancement de ChatGPT d’OpenAI en novembre 2022, une véritable course aux armements s’est engagée entre les principaux acteurs de l’écosystème de l’IA afin de développer les modèles les plus performants et de conserver une longueur d’avance dans un environnement concurrentiel de plus en plus exigeant. Cela nécessite d’immenses capacités informatiques et d’importants centres de données, dont la construction est extrêmement coûteuse. Jusqu’à récemment, les hyperscalers finançaient principalement ces dépenses en immobilisations au moyen de leurs flux de trésorerie d’exploitation internes. Toutefois, la rapidité avec laquelle l’industrie de l’IA évolue et prend de l’expansion les a contraints à recourir davantage à des sources de financement externes pour soutenir leurs investissements.
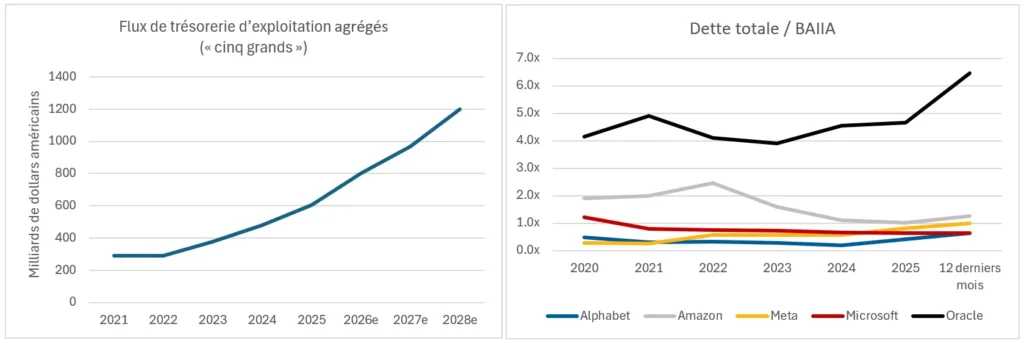
Bien que certains hyperscalers aient émis des actions supplémentaires afin de financer l’accélération et l’ampleur croissante de leurs projets de centres de données (par exemple, Alphabet a levé environ 85 G$ US en juin 2026), ils ont, dans l’ensemble, choisi de combler l’écart entre leurs flux de trésorerie d’exploitation et leurs besoins en dépenses en immobilisations par l’intermédiaire des marchés obligataires publics. À l’exception d’Oracle, dont le bilan est désormais suffisamment sollicité pour qu’un abaissement éventuel de sa cote vers la catégorie à rendement élevé soit envisagé, cette stratégie demeure logique pour le moment. Les autres hyperscalers présentent généralement un faible niveau d’endettement et disposent d’une capacité importante d’ajout de dette à leur structure du capital, tout en continuant à générer d’importants flux de trésorerie d’exploitation dans le cadre de leurs activités principales. (Voir le graphique A.)
Graphique A : Flux de trésorerie d’exploitation et levier financier des hyperscalers
Sources : Beutel Goodman, Bloomberg
Cela dit, de nombreux investisseurs considèrent désormais les mesures d’endettement figurant au bilan, ou celles présentées par les sociétés elles-mêmes, comme quelque peu trompeuses. Lorsqu’on tient compte d’éléments tels que les contrats de location, les engagements d’achat, les garanties et certaines ententes hors bilan, qui représentent collectivement des billions de dollars d’obligations supplémentaires, les fondamentaux financiers des hyperscalers apparaissent sous un jour bien différent. L’incertitude entourant ces engagements futurs et la capacité des flux de trésorerie d’exploitation à les rattraper éventuellement constituent aujourd’hui la principale source de préoccupation des investisseurs, puisque ces facteurs influenceront directement le calendrier et l’ampleur de leurs besoins de financement à venir.
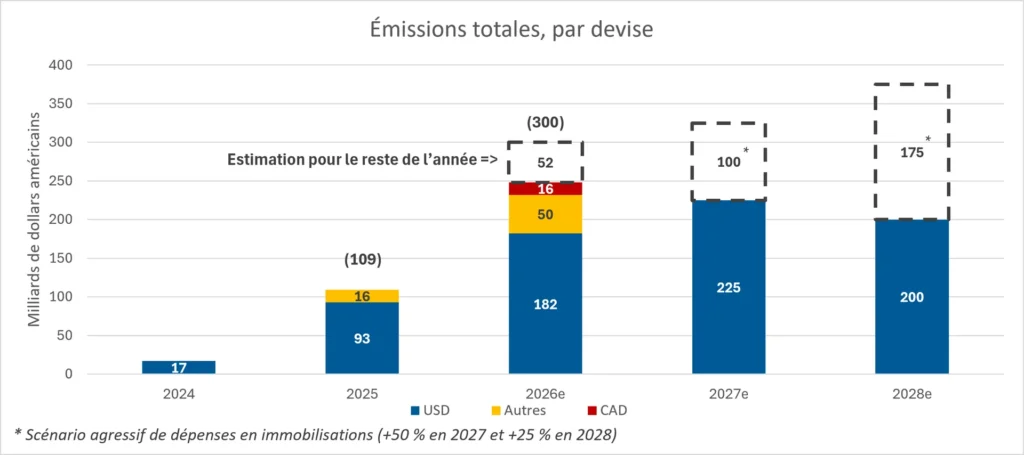
Même si le financement pourrait éventuellement migrer davantage vers les placements privés, la dette d’infrastructure, les facilités adossées à des actifs ou encore le financement d’équipements, où des garanties, des protections contractuelles et des structures de sûreté existent pour protéger les investisseurs, la majeure partie du financement par emprunt a jusqu’à présent pris la forme d’émissions publiques non garanties effectuées directement par les sociétés mères. Au moment de la rédaction, si l’on inclut SpaceX, les hyperscalers ont émis collectivement l’équivalent d’environ 248 G$ US d’obligations non garanties depuis le début de 2026, et quelque 50 G$ US supplémentaires devraient être émis d’ici la fin de l’année. À titre de comparaison, ce volume est près de trois fois supérieur à celui de 2025 et dépasse largement les quelque 17 G$ US émis en 2024, avant que les dépenses liées à l’IA n’accélèrent considérablement. Sur le seul marché obligataire libellé en dollars américains, les hyperscalers ont déjà émis 182 G$ US en 2026, ce qui représente 14 % de l’ensemble de l’offre d’obligations de sociétés de catégorie investissement libellées en dollars américains. (Voir le graphique B.)
Graphique B : Émissions obligataires des hyperscalers
Sources : Beutel Goodman, Bloomberg, Barclays (Financement des infrastructures d’IA – Suivi des émissions sur l’ensemble des catégories d’actifs : mise à jour d’août 2026 (traduction libre))
De plus, si l’on inclut les obligations liées aux centres de données et aux fournisseurs infonuagiques de nouvelle génération, le financement des semi-conducteurs et les facilités de titrisation de centres de données, un total de 338 G$ US a été émis dans l’ensemble de l’écosystème de l’IA en 2026, comparativement à 179 G$ US en 2025¹.
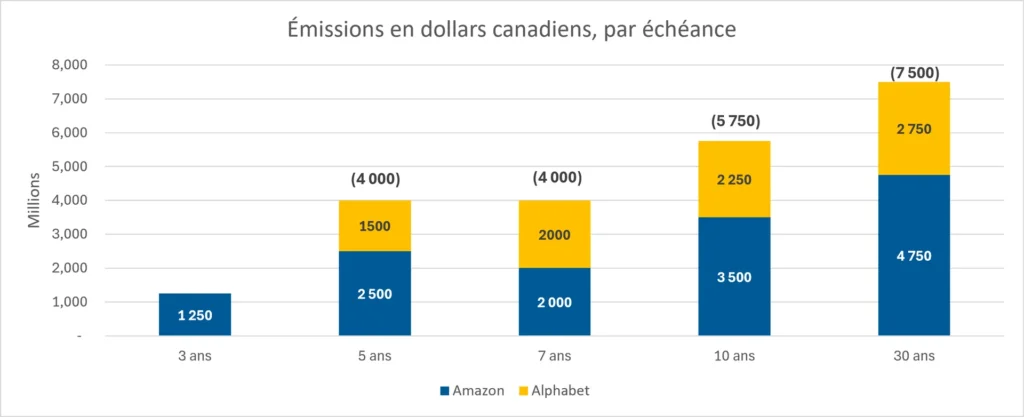
Leurs besoins de financement par emprunt sur les marchés publics ont été si importants que les hyperscalers ont également été contraints d’émettre des obligations dans plusieurs devises étrangères, notamment en euros, en francs suisses, en livres sterling et, plus récemment, en dollars australiens. Cette vague d’émissions en devises étrangères a été si considérable qu’elle a bouleversé plusieurs marchés du crédit de plus petite taille à travers le monde, y compris le nôtre. Au Canada, Alphabet a été le premier à accéder au marché avec une émission inaugurale de 8,5 G$ CA répartie sur quatre tranches en mai, lui conférant brièvement le titre de plus importante émission obligataire jamais réalisée au pays. Quelques semaines plus tard, Amazon lui a ravi ce titre en émettant 14 G$ CA répartis sur cinq tranches en juin. (Voir le graphique C.) À elles seules, ces deux émissions font d’Amazon et d’Alphabet les 9e et 18e plus importants émetteurs de titres de créance de sociétés sur notre marché, respectivement.
Graphique C : Émissions obligataires des hyperscalers en dollars canadiens
Sources : Beutel Goodman, Bloomberg
Tout compte fait, l’incidence de cette vague d’émissions sur notre marché est demeurée relativement limitée jusqu’à présent, les écarts de taux globaux des obligations de sociétés canadiennes ne s’étant élargis que de 4 points de base depuis l’émission record d’Amazon (au moment de la rédaction). Cela dit, l’indice des obligations de sociétés à long terme s’est élargi de 10 points de base au cours de la même période, les deux émetteurs ayant privilégié les échéances à 30 ans. Cette situation était plutôt inhabituelle pour une importante émission à tranches multiples au Canada et particulièrement surprenante compte tenu du contexte de taux d’intérêt et du niveau des rendements à cette extrémité de la courbe. À notre avis, cela démontre que les émetteurs privilégient l’obtention d’un financement non garanti à long terme de grande envergure plutôt que le coût de ce financement.
Le secteur des services publics a également connu une volatilité inhabituelle par rapport aux autres secteurs depuis les émissions des hyperscalers. L’absorption d’un volume aussi important d’obligations a obligé de nombreux investisseurs à vendre une partie de leurs positions existantes sur le marché secondaire. Les titres de services publics constituaient alors une cible naturelle, compte tenu des similitudes de notation, la plupart des émissions des hyperscalers étant actuellement notées AA, ainsi que de la liquidité du secteur. Au moment de l’établissement du prix, les émissions d’Alphabet et d’Amazon offraient des écarts supplémentaires d’environ 5 à 10 points de base par rapport à des obligations de services publics d’échéance comparable, tout en présentant une courbe plus pentue, ce qui les rendait également attrayantes du point de vue de la valeur relative.
La présence d’émetteurs aussi importants, liquides et très bien notés, du moins pour le moment, procure certains avantages au sein des indices canadiens. Les émissions de cette taille offrent généralement une meilleure liquidité, ce qui confère une plus grande flexibilité lorsqu’il s’agit d’ajuster rapidement certaines caractéristiques agrégées d’un portefeuille, notamment en matière de duration ou de positionnement sur la courbe des taux. Elles peuvent même servir de substitut aux obligations gouvernementales dans certaines stratégies davantage axées sur le crédit, comme les stratégies de type Core Plus ou Obligations de sociétés.
Quelles sont les implications pour l’avenir? À notre avis, les émissions des hyperscalers représentent un changement structurel durable au sein des marchés du crédit. Compte tenu de leur poids déjà important dans les indices, poids qui devrait continuer de croître, il est pratiquement impossible de les ignorer. Le niveau de leurs écarts de taux oblige également les investisseurs à revoir leur façon d’évaluer la valeur relative entre certains secteurs et certaines positions sur la courbe. De même, les conférences téléphoniques trimestrielles sur les résultats doivent désormais être analysées avec autant d’attention que les principales publications de données économiques afin d’évaluer les besoins futurs de financement et de détecter toute détérioration éventuelle de leur solidité financière.
En ce qui concerne les cotes de crédit, les fondamentaux actuels indiquent que la majorité des hyperscalers devraient pouvoir poursuivre leurs émissions sans être confrontés à des pressions d’abaissement de cote à court terme, à l’exception d’Oracle. Notre scénario de base prévoit également que la plupart d’entre eux maintiendront leurs mesures d’endettement à des niveaux acceptables, tant du point de vue des agences de notation que des investisseurs, et qu’ils commenceront à générer d’importants flux de trésorerie disponibles lorsque leurs besoins en dépenses en immobilisations diminueront et que les bénéfices de leurs investissements liés à l’IA se matérialiseront. Bien entendu, le contexte demeure extrêmement évolutif à cet égard et nous continuons d’aborder ce secteur avec la plus grande prudence.
¹ Barclays (AI Infrastructure Financing – Tracking Issuance Across Asset Classes: August 2026 Update)
Télécharger le PDF
Sujets connexes et liens d’intérêt :
©2026 Beutel, Goodman & Company Ltd. Il est interdit de vendre ou de modifier ce document sans le consentement écrit préalable de Beutel, Goodman & Company Ltd. Le présent commentaire reflète les opinions de Beutel, Goodman & Company Ltd. à la date indiquée. Le présent document n’a pas pour objet de fournir, et ne doit pas être utilisé comme tel, des conseils juridiques, financiers, comptables, fiscaux, de placement ou de toute autre nature.
Certaines parties du présent rapport peuvent contenir des énoncés prospectifs. Les énoncés prospectifs comprennent des déclarations de nature prédictive, qui dépendent ou se rapportent à des événements ou à des conditions futurs, ou qui comportent des termes tels que « prévoit », « anticipe », « a l’intention de », « planifie », « croit », « estime » et d’autres expressions similaires. De plus, toute déclaration ayant trait au rendement futur, aux stratégies ou aux perspectives, ainsi qu’à des mesures éventuelles, constitue également un énoncé prospectif. Les énoncés prospectifs reposent sur des attentes et des prévisions actuelles concernant des événements futurs et sont intrinsèquement assujettis, entre autres, à des risques, des incertitudes et des hypothèses susceptibles de faire en sorte que les événements, les résultats, le rendement ou les perspectives réels diffèrent sensiblement de ceux exprimés ou sous-entendus dans ces énoncés prospectifs.
Ces risques, incertitudes et hypothèses comprennent, sans s’y limiter, des facteurs économiques, politiques et de marché généraux, tant au Canada qu’à l’étranger, les taux d’intérêt et de change, les marchés des actions et des capitaux, la concurrence commerciale, les changements technologiques, les modifications de la réglementation gouvernementale, des procédures judiciaires ou réglementaires imprévues et des événements catastrophiques. Cette liste de facteurs importants n’est pas exhaustive. Veuillez tenir compte attentivement de ces facteurs et d’autres éléments avant de prendre toute décision de placement et éviter de vous fier indûment aux énoncés prospectifs. Beutel Goodman n’a pas l’intention de mettre à jour les énoncés prospectifs, que ce soit à la suite de nouvelles informations, d’événements futurs ou autrement.


